Napravili smo ilustrativni izračun iznosa u trećem stupu nakon pet godina štednje. Provjerili smo mjesečne mirovine koje se isplaćuju na te svote.
Provjerili smo koliko bi od ulaganja u mirovinu iz trećeg stupa uštedjela osoba koja je u nju kontinuirano uplaćivala pet godina. Na primjer, to vrijedi za korisnike koji su u treći stup počeli uplaćivati s 50 godina i tražili isplatu s 55 godina, što je zakonski najranije moguće. Pri izračunu su se u obzir uzeli prinosi koji su povećali ulaganja kao i državni poticaji od 15 posto na uplate. Uzeli smo dobiveni iznos i pogledali koliko eura mjesečno bi iz dobrovoljne štednje primala osoba koja je toliko uštedjela.
Ubrojali smo državne poticaje u izračun
Kao temelj za izračun smo uzeli ogledni primjer korisnika koji mjesečno uplaćuje oko 56 eura u treći stup. Ako uplaćuje kontinuirano svih 12 mjeseci kalendarske godine, na godišnjoj razini se njegove uplate penju do iznosa od 663,61 eura. To je najviši prag kad je u pitanju iznos uplata na koji država uplaćuje poticaje od 15 posto, dakle maksimalno 99,54 eura, o čemu smo pisali ovdje. Stoga su u ilustrativni obračun štednje dodani i državni poticaji koji se s vremenom kapitaliziraju kao i uplate.
Kako bismo dobili projekciju iznosa štednje, koristili smo kalkulator dobrovoljnog mirovinskog društva (DMD) Croatia osiguranje. Riječ je o društvu koje vodi dva otvorena dobrovoljna mirovinska fonda (ODMF) s najvišim i najnižim prosječnim godišnjim prinosima od osnutka. Naposljetku smo dobili dva različita iznosa štednje, jedan na temelju najmanje i drugi na temelju najviše isplativog ulaganja.
Nakon toga smo uzeli brojke iz te projekcije za pet godina štednje i unijeli ih u kalkulator Hrvatskog mirovinskog osiguravajućeg društva (HRMOD). Izračunao je mjesečne iznose mirovina koje se mogu isplaćivati privremeno ili doživotno, uz ili bez podizanja jednokratne isplate. Mirovinu iz trećeg stupa mogu isplaćivati mirovinska osiguravajuća društva (MOD), ali i dobrovoljna mirovinska društva, poput Croatia osiguranja, te društva za životno osiguranje.
Računali smo štednju uz najviše i najniže prinose
Otvoreni dobrovoljni mirovinski fond s najvišim prosječnim godišnjim prinosima od osnutka je Croatia osiguranje 1000 A, prema posljednjem izvještaju Hanfe. Počeo je s radom 23. studenog 2017. godine, a do kraja srpnja ove godine su prosječni godišnji prinosi tog fonda iznosili 7,14 posto.
Isto društvo upravlja i fondom koji, u usporedbi s ostalim ODMF-ovima, ima najniže prosječne godišnje prinose od pokretanja s 2,13 posto. Riječ je o fondu Croatia osiguranje 1000 C koji je osnovan istog datuma kao njegov gore spomenuti i uspješniji sestrinski fond.
U kalkulator Croatia osiguranja unijeli smo iznos godišnje uplate od 663,61 eura na period od pet godina. To bi se odnosilo na korisnika koji je u treći stup počeo ulagati s 50, a isplatu tražio čim može ostvariti pravo na to, s 55 godina. Usporedili smo koliko bi na uplate u tom razdoblju, uz državne poticaje, dobio s prinosima od 7,14 posto te s prinosima od 2,13 posto.
Uplate uvećane za preko 1.300 eura u pet godina
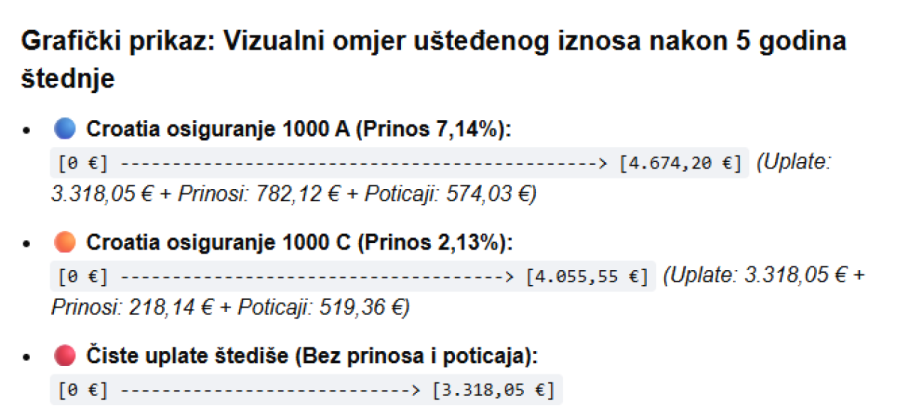
Osoba koja je štednju započela s 50 godina u fondu Croatia osiguranje 1000 A, koji je dugoročno najuspješniji, a isplatu tražila najranije moguće, s 55 godina, tijekom pet godina mogla bi uštedjeti 4.674,20 eura. Informativni izračun kalkulatora Croatia osiguranja prikazao je kako bi ukupni iznos uplaćenih sredstava došao do 3.318,05 eura za kontinuirane godišnje uplate od 663,61 eura. Znači da bi se u tom periodu ulaganja štediše mogla povećati za 1.356,15 eura ili 40,87 posto.
Prosječni godišnji prinosi od 7,14 posto, koje je fond ostvario od svog osnutka, povećali bi uplate korisnika na 4.100,17 eura. Štediša bi na ovaj iznos dodatno dobio i kapitalizirana sredstva državnih poticaja od 574,03 eura.
Niži prinosi donose oko skoro 600 eura manje
Za usporedbu, osoba koja bi pet godina, od 50. do 55. godine života, štedjela u dugoročno najmanje uspješnom fondu Croatia osiguranje 1000 C, zbog nižih prinosa od 2,13 posto bi na isti iznos uplata od 3.318,05 eura dobila 4.055,55 eura za mirovinu. To je 618,65 eura ili 13,24 posto manje nego u najuspješnijem fondu Croatia osiguranje 1000 A. Ipak, riječ je o iznosu koji se povećao za 737,50 eura ili 22,23 posto u odnosu na uplate korisnika.
Uplate bi se prinosima kapitalizirale na 3.536,19 eura, za 563,98 eura ili 13,76 posto manje nego u fondu Croatia osiguranje 1000 A. Istovremeno, kapitalizirani državni poticaji iznosili bi 519,36 eura, 54,67 eura ili 9,52 posto manje.
Omjer iznosa mirovinske štednje u 3. stupu kroz 5 godina | Vizual: Generiran koristeći AI alate
Mirovina mjesečno i preko 110 eura
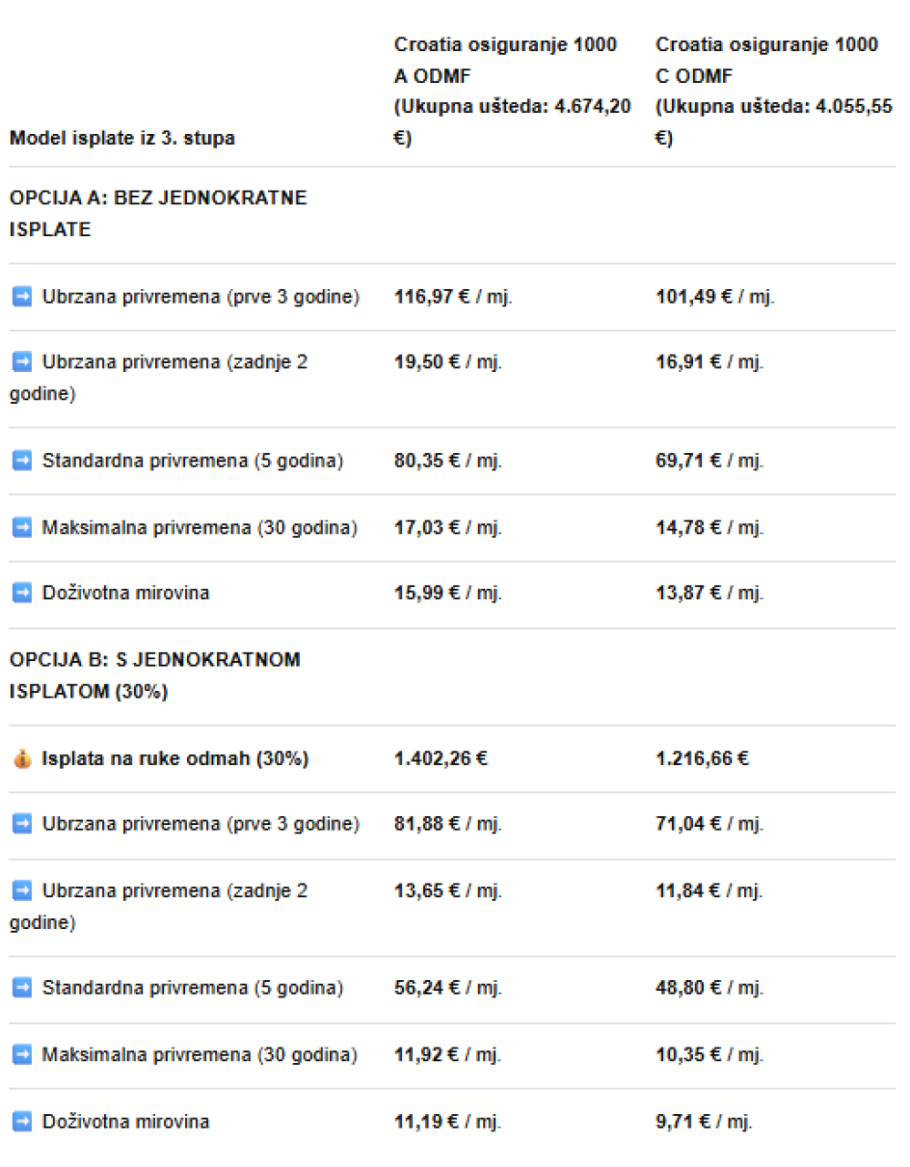
Korisnik s 4.674,20 eura na računu, koliko bi se u pet godina moglo uštedjeti preko fonda Croatia osiguranje 1000 A, mjesečno bi mogao primati mirovinu u iznosu od 116,97 eura. Doduše, radi se o ubrzanoj isplati privremene mirovine na period od pet godina, bez jednokratne isplate. Naime, HRMOD nudi mogućnost isplate po 30 posto ukupnog iznosa mirovine svake godine, tijekom prve tri godine, u mjesečnim isplatama.
U četvrtoj i petoj godini se isplaćuje po pet posto ukupnog iznosa mirovine, u ovom slučaju u mjesečnom iznosu od samo 19,50 eura. S druge strane, privremena standardna mirovina ovog korisnika za razdoblje od pet godina bez jednokratne isplate bila bi 80,35 eura mjesečno.
Jednokratna isplata iznad 1.400 eura
Pri isplati mirovine iz trećeg stupa, korisnici mogu tražiti jednokratnu isplatu do 30 posto sredstava na računu. To znači da bi ovaj korisnik mogao tražiti maksimalno 1.402,26 eura odmah čim odluči podići mirovinu. U tom slučaju, ako se odluči za privremenu ubrzanu mirovinu od pet godina, prve tri godine dobivao bi 81,88 eura mjesečno, a druge dvije godine 13,65 eura. Ako se odluči za privremenu standardnu mirovinu, također od pet godina, nakon maksimalne jednokratne isplate bi dobivao 56,24 eura mjesečno.
Maksimalno trajanje privremene isplate mirovine iz trećeg stupa preko HRMOD-a ide do 30 godina. Bez jednokratne isplate, korisniku koji je uštedio 4.674,20 eura, tijekom tog perioda bi se mjesečno isplaćivalo 17,03 eura mirovine. Ako pak odluči podići jednokratnu isplatu u maksimalnom iznosu, dobivao bi mjesečno 11,92 eura.
Za razliku od dobrovoljnih mirovinskih društava, poput Croatia osiguranja, HRMOD nudi mogućnost doživotne isplate mirovine iz trećeg stupa. Korisnik s iznosom od 4.674,20 eura na računu koji želi isplatu mirovine s 55 godina, bez jednokratne isplate, mjesečno bi dobivao 15,99 eura. Ako odmah traži maksimalnu jednokratnu isplatu, dobivat će 11,19 eura mirovine.
Mogućnosti isplate mirovine iz trećeg stupa | Tablica: Generirana uz pomoć AI alata
Mirovina do 101 eura zbog nižih prinosa
Istovremeno, korisnik koji ide tražiti isplatu mirovine s 4.055,55 eura na računu, koliko bi mogao dobiti za pet godina štednje u fondu Croatia osiguranje 1000 C, preko HRMOD-a bi dobio do 101,49 eura mjesečno. Naravno, radi se o privremenoj ubrzanoj isplati mirovina na pet godina, tijekom perioda od prve tri godine, a bez jednokratne isplate. Tijekom druge dvije godine, Društvo bi tom korisniku isplaćivalo 16,91 eura mjesečno. U slučaju da se odluči pet godina primati standardnu privremenu mirovinu, bez jednokratne isplate, dobivao bi 69,71 eura mjesečno.
Maksimalna jednokratna isplata od 30 posto ušteđenog iznosa kod ovog korisnika iznosila bi 1.216,66 eura, za 185,60 eura manje nego s 4.674,20 eura na računu. Nakon što mu se isplati, ako se odluči pet godina primati privremenu ubrzanu mirovinu, tijekom prve tri godine bi dobivao 71,04 eura mjesečno, a tijekom druge dvije samo 11,84 eura. Ako pak traži privremenu standardnu mirovinu na pet godina, nakon jednokratne isplate bi dobivao 48,80 eura mjesečno.
Doživotna mirovina ispod 10 eura zbog jednokratne isplate
Kad bi se korisnik s 4.055,55 eura na računu odlučio na privremenu mirovinu iz trećeg stupa preko HRMOD-a, u maksimalnom trajanju isplate od 30 godina, mjesečno bi mu na račun sjedalo 14,78 eura. Cifra bi se smanjila na 10,35 eura ako bi se odlučio uzeti maksimalnu jednokratnu isplatu.
U slučaju da bi ovaj korisnik s navršenih 55 godina htio početi primati doživotnu mirovinu iz trećeg stupa od HRMOD-a, mjesečno bi dobivao 13,87 eura. Ako bi htio podići i jednokratnu isplatu u maksimalnom iznosu, mjesečna mirovina bi mu se smanjila na 9,71 eura.
Inače, provjerili smo s Raiffeisen dobrovoljnim mirovinskim fondom koliko se isplate uplate od 50 do 100 eura na pet i deset godina, o čemu smo pisali ovdje. Zanimljivo je da u tom fondu većina članova starijih od 65 godina i dalje ima aktivan osobni račun, dok jedan dio njih nastavlja s uplatama i nakon odlaska u mirovinu.
Pridružite se našoj Viber zajednici i prvi saznajte sve informacije.
Da biste nastavili sa čitanjem naših pretplatničkih tekstova, morate se pretplatiti.
Čitajte portale srednja.hr, mirovina.hr i bauštela.hr s mjesečnim popustom
Prilikom kupnje unesite kod: jesen, a akcija vrijedi za prvu godinu pretplate.


 Dodajte Mirovina.hr kao željeni izvor na Googleu