Napravili smo ilustrativni izračun iznosa u trećem stupu nakon 15 godina štednje. Provjerili smo mjesečne mirovine koje se isplaćuju na te svote.
Provjerili smo koliko bi od ulaganja u mirovinu iz trećeg stupa uštedjela osoba koja je u nju kontinuirano uplaćivala 15 godina. Primjerice, to bi vrijedilo za korisnike koji su u treći stup počeli uplaćivati s 40 godina i isplatu tražili najranije moguće, s 55 godina. U izračun je uključeno povećanje zbog prinosa te državnih poticaja od 15 posto na uplate. Na temelju projekcije iznosa, pogledali smo koliko eura mjesečno bi iz dobrovoljne mirovine išlo osobi s tom ušteđevinom.
Uračunali smo i uplate države od skoro 100 eura
Za potrebe obračuna smo uzeli ogledni primjer korisnika koji mjesečno uplaćuje oko 56 eura u treći stup koji se na godišnjoj razini penje do iznosa od 663,61 eura. To je maksimalni iznos uplata na koji država uplaćuje poticaje od 99,54 eura, o čemu smo pisali ovdje. Dakle, u obračun štednje dodani su i državni poticaji koji se s vremenom kapitaliziraju kao i uplate.
Koristili smo kalkulator dobrovoljnog mirovinskog društva (DMD) Croatia osiguranje kako bi dobili projekcije iznosa štednje. Inače, to društvo vodi fondove s najvišim i najnižim prosječnim godišnjim prinosima od osnutka. Dakle, dobili smo dva različita iznosa štednje, odnosno iznos na temelju najmanje i najviše isplativog ulaganja.
Zatim smo brojke iz tog ilustrativnog izračuna za 15 godina štednje unijeli u kalkulator Hrvatskog mirovinskog osiguravajućeg društva (HRMOD). Pokazao je mjesečne iznose mirovina koje se mogu isplaćivati privremeno ili doživotno, uz ili bez podizanja jednokratne isplate. Osim mirovinskih osiguravajućih društava (MOD), mirovinu iz trećeg stupa mogu isplaćivati i dobrovoljna mirovinska društva, poput Croatia osiguranja, te društva za životno osiguranje.
Usporedili smo povećanje s prinosima od oko dva i sedam posto
Otvoreni dobrovoljni mirovinski fond (ODMF) s najvišim prosječnim godišnjim prinosima od osnutka je Croatia osiguranje 1000 A, prema posljednjem izvještaju Hanfe. Počeo je s radom 23. studenog 2017. godine. U razdoblju odonda pa do kraja srpnja ove godine, prosječni godišnji prinosi tog fonda bili su 7,14 posto.
Isto društvo upravlja i fondom koji, u usporedbi s ostalim ODMF-ovima, ima najniže prosječne godišnje prinose od pokretanja s 2,13 posto. Riječ je o fondu Croatia osiguranje 1000 C koji je osnovan istog datuma kao njegov gore spomenuti i uspješniji sestrinski fond.
U kalkulator Croatia osiguranja unijeli smo iznos godišnje uplate od 663,61 eura na period od 15 godina. To bi se odnosilo na korisnika koji je u treći stup počeo ulagati s 40, a isplatu tražio čim ostvari pravo na nju, s 55 godina. Usporedili smo koliko bi na uplate u tom razdoblju, uz državne poticaje, dobio s prinosima od 7,14 posto te s prinosima od 2,13 posto.
Uplate se u 15 godina mogu poduplati
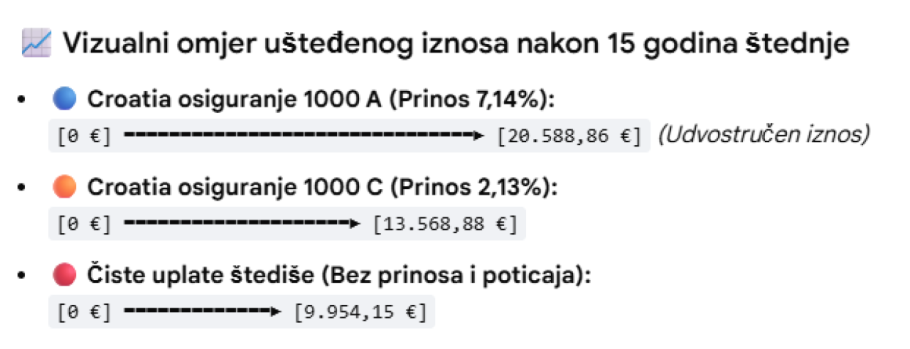
U dugoročno najuspješnijem fondu, Croatia osiguranje 1000 A, osoba koja je štednju započela s 40 godina, a isplatu tražila najranije moguće, odnosno s 55 godina, tijekom 15 godina bi mogla uštedjeti 20.588,86 eura. Informativni izračun kalkulatora Croatia osiguranja prikazao je kako bi ukupni iznos uplaćenih sredstava došao do 9.954,15 eura za kontinuirane godišnje uplate od 663,61 eura. Znači da bi se u tom periodu ulaganja štediše mogla povećati dvostruko.
Prosječni godišnji prinosi od 7,14 posto, koje je fond ostvario od svog osnutka, povećali bi uplate korisnika na 18.060,38 eura. Štediša bi na ovaj iznos dodatno dobio i kapitalizirana sredstva državnih poticaja od 2.528,48 eura.
Štednja bi bila manja za 30 posto i više zbog nižih prinosa
Za usporedbu, osoba koja bi 15 godina, od 40. do 55. godine života, štedjela u najmanje uspješnom fondu Croatia osiguranje 1000 C, zbog nižih prinosa od 2,13 posto bi na isti iznos uplata od 9.954,15 dobila 13.568,88 eura za mirovinu. To je 7.019,98 eura ili 34,10 posto manje nego u najuspješnijem fondu Croatia osiguranje 1000 A. Ipak, riječ je o iznosu koji se povećao za 3.614,73 eura ili 36,31 posto u odnosu na uplate korisnika.
Uplate bi se prinosima kapitalizirale na 11.831,23 eura, za 6.229,15 eura ili 34,49 posto manje nego u fondu Croatia osiguranje 1000 A. Istovremeno, kapitalizirani državni poticaji iznosili bi 1.737,65 eura, 790,83 eura ili 31,28 posto manje.
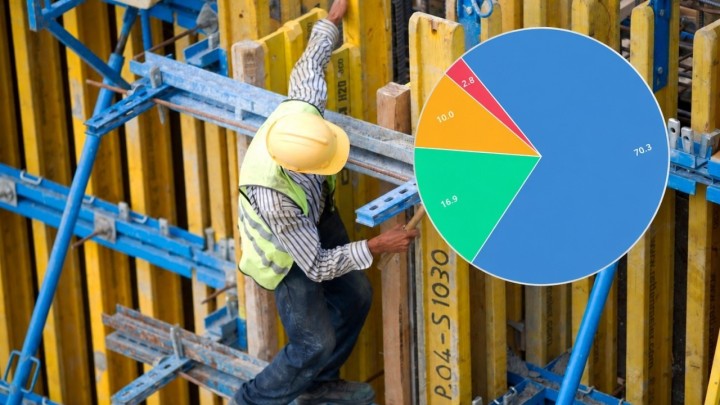
Omjer iznosa mirovinske štednje u 3. stupu kroz 15 godina | Vizual: Generiran koristeći AI alate
Mirovina viša od 500 eura mjesečno
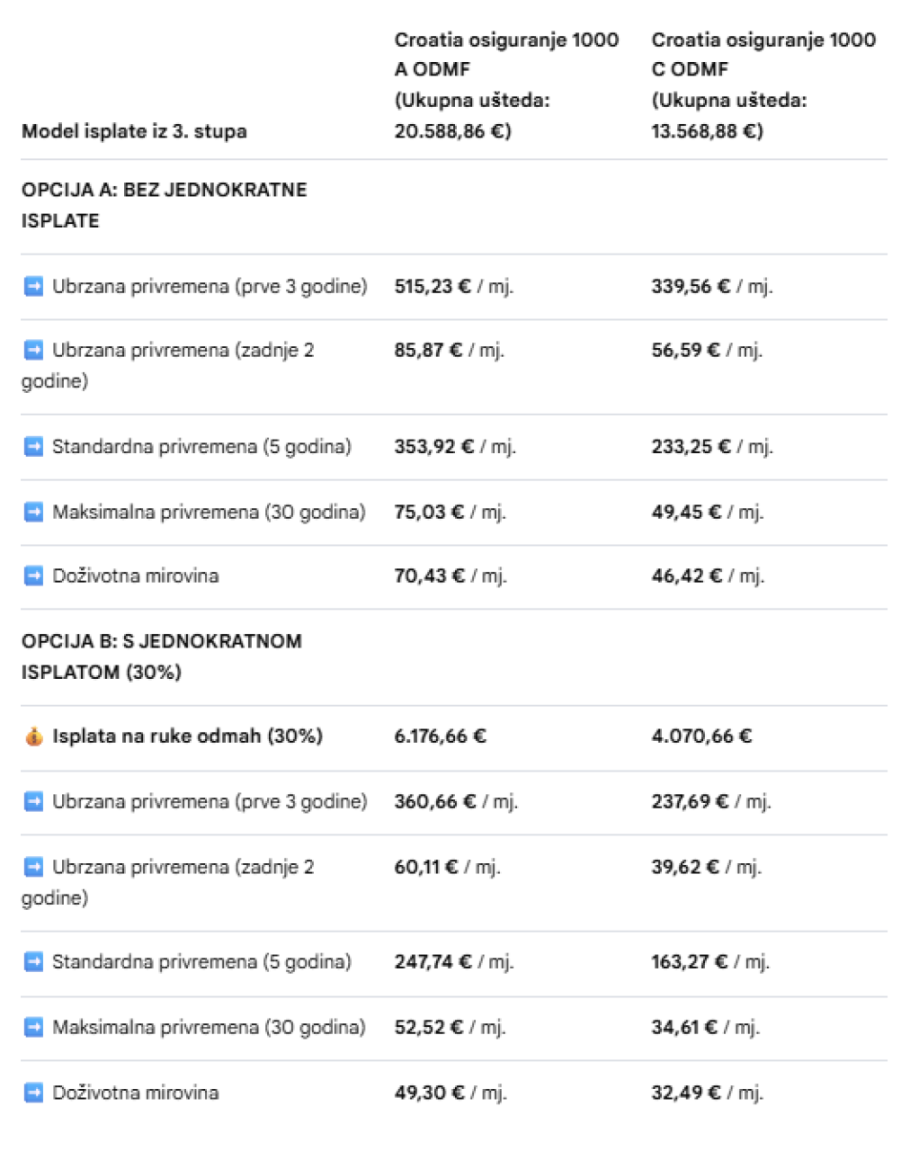
Korisnik s 20.588,86 eura na računu, koliko bi se u 15 godina moglo uštedjeti preko fonda Croatia osiguranje 1000 A, mjesečno bi mogao primati mirovinu u iznosu od 515,23 eura. Doduše, radi se o ubrzanoj isplati privremene mirovine na period od pet godina, bez jednokratne isplate. Naime, HRMOD nudi mogućnost isplate po 30 posto ukupnog iznosa mirovine svake godine, tijekom prve tri godine, u mjesečnim isplatama.
U četvrtoj i petoj godini se isplaćuje po pet posto ukupnog iznosa mirovine, u ovom slučaju u mjesečnom iznosu od samo 85,87 eura. S druge strane, privremena standardna mirovina ovog korisnika za razdoblje od pet godina bez jednokratne isplate bila bi negdje na sredini s 353,92 eura mjesečno.
Korisnik na ruke može dobiti preko 6.000 eura
Inače, pri isplati mirovine iz trećeg stupa, korisnici mogu tražiti jednokratnu isplatu do 30 posto sredstava na računu. To znači da bi ovaj korisnik mogao tražiti maksimalno 6.176,66 eura odmah čim odluči podići mirovinu. U tom slučaju, ako se odluči za privremenu ubrzanu mirovinu od pet godina, prve tri godine dobivao bi 360,66 eura mjesečno, a druge dvije godine 60,11 eura. Ako se odluči za privremenu standardnu mirovinu, također od pet godina, nakon maksimalne jednokratne isplate bi dobivao 247,74 eura mjesečno.
Maksimalno trajanje privremene isplate mirovine iz trećeg stupa preko HRMOD-a ide do 30 godina. Bez jednokratne isplate, korisniku koji je uštedio 20.588,86 eura, tijekom tog perioda bi se mjesečno isplaćivalo 75,03 eura mirovine. Ako pak odluči podići jednokratnu isplatu u maksimalnom iznosu, dobivao bi mjesečno 52,52 eura.
Za razliku od dobrovoljnih mirovinskih društava, poput Croatia osiguranja, HRMOD nudi mogućnost doživotne isplate mirovine iz trećeg stupa. Korisnik s iznosom od 20.588,86 eura na računu koji želi isplatu mirovine s 55 godina, bez jednokratne isplate, mjesečno bi dobivao 70,43 eura. Ako odmah traži maksimalnu jednokratnu isplatu, dobivat će 49,30 eura mirovine.
Mogućnosti isplate mirovine iz trećeg stupa | Tablica: Generirana uz pomoć AI alata
Jednokratna isplata manja za 2.000 eura
Istovremeno, korisnik koji ide tražiti isplatu mirovine s 13.568,88 eura na računu, koliko bi mogao dobiti za 15 godina štednje u fondu Croatia osiguranje 1000 C, preko HRMOD-a bi dobio do 339,56 eura mjesečno. Naravno, radi se o privremenoj ubrzanoj isplati mirovina na pet godina, tijekom perioda od prve tri godine, a bez jednokratne isplate. Tijekom druge dvije godine, Društvo bi tom korisniku isplaćivalo 56,59 eura mjesečno. U slučaju da se odluči pet godina primati standardnu privremenu mirovinu, bez jednokratne isplate, dobivao bi 233,25 eura mjesečno.
Maksimalna jednokratna isplata od 30 posto ušteđenog iznosa kod ovog korisnika iznosila bi 4.070,66 eura, preko 2.000 eura manje nego s 20.588,86 eura na računu. Nakon što mu se isplati, ako se odluči pet godina primati privremenu ubrzanu mirovinu, tijekom prve tri godine bi dobivao 237,69 eura mjesečno, a tijekom druge dvije samo 39,62 eura. Ako pak traži privremenu standardnu mirovinu na pet godina, nakon jednokratne isplate bi dobivao 163,27 eura mjesečno.
Doživotna mirovina spušta se do 32 eura
Kad bi se korisnik s 13.568,88 eura na računu odlučio na privremenu mirovinu iz trećeg stupa preko HRMOD-a, u maksimalnom trajanju isplate od 30 godina, mjesečno bi mu na račun sjedalo 49,45 eura. Cifra bi se smanjila na 34,61 eura ako bi se odlučio uzeti maksimalnu jednokratnu isplatu.
U slučaju da bi ovaj korisnik s navršenih 55 godina htio početi primati doživotnu mirovinu iz trećeg stupa od HRMOD-a, mjesečno bi dobivao 46,42 eura. Ako bi htio podići i jednokratnu isplatu u maksimalnom iznosu, mjesečna mirovina bi mu se smanjila na 32,49 eura.
Pridružite se našoj Viber zajednici i prvi saznajte sve informacije.
Da biste nastavili sa čitanjem naših pretplatničkih tekstova, morate se pretplatiti.
Čitajte portale srednja.hr, mirovina.hr i bauštela.hr s mjesečnim popustom
Prilikom kupnje unesite kod: jesen, a akcija vrijedi za prvu godinu pretplate.


 Dodajte Mirovina.hr kao željeni izvor na Googleu